

自營商房貸財力證明怎麼準備?沒有固定薪轉,不等於沒有收入;申請房貸時,重點是用真實、持續且能互相核對的資料,說明錢從哪裡來、扣掉經營成本後剩多少,以及未來如何按期還款。店主、接案工作者、個人工作室負責人與自由業者的收款方式不同,適合準備的資料也不完全相同,應先向承作機構確認接受的證明類型與期間。
本文聚焦自營商房貸、無薪轉房貸財力證明與自營收入整理,提供文件分類、金流核對、月付試算及補件方法。內容是申請前的整理指南,不代表特定機構保證受理或核准;實際額度、利率、年限與條件仍須依房屋、收入、信用、用途及個案審核結果決定。先把資料整理清楚,才能比較適合自己且負擔得起的方案。
自營商沒有固定薪轉,房貸收入怎麼說明?
營業額不是個人可支配收入
一家店每月收款三十萬元,不表示負責人每月可以拿三十萬元繳房貸。進貨、租金、人事、水電、平台抽成、設備維修及稅款,都可能先占用這筆收入。如果帳戶同時收營業款、家庭轉帳與短期借款,單看存入總額更容易高估。整理房貸財力證明的第一步,是先區分每筆款項的性質,再說明經營後可以穩定分配到個人的金額。
公司帳戶裡的資金也不能全部視為股東個人的財力。若收入來自薪酬、盈餘分配或其他合法來源,應依實際情形準備相應文件,並避免將同一筆錢在公司與個人帳戶重複計算。涉及帳務或稅務分類不清時,可先向會計或稅務專業人員確認,貸款申請表上的說明應與申報及實際交易一致。
自由業與接案者要說明收入的連續性
接案收入可能以訂金、階段款和尾款分批收取,某個月入帳較高,未必表示每月都能維持同樣數字。可以按專案列出簽約、交付、請款與收款日期,區分已入帳與尚待收取的款項。長期合作紀錄能幫助說明業務持續性,但尚未簽署的合作機會不能當成確定收入,也不能把一筆全年專案款直接當成每月收入。
準備資料時,建議先整理近期完整月份,再依業務特性補上較長期間的資料,讓淡旺季與大型專案造成的波動看得出來。這是便於自我檢查的做法,並不是所有銀行一律要求相同月數。承作機構如果指定期間、格式或補充文件,仍應按其實際要求提供。
自營商房貸財力證明:把文件分成四組
文件不必堆得越多越好,而是每一份都要能回答一個問題:這個人是誰、事業是否真實經營、收入是否有依據、負債是否已完整列入。先製作一頁索引,標示文件名稱、涵蓋期間、相關帳戶與用途,能降低重複補件與各份資料互相矛盾的機會。
| 文件組別 | 可先整理的資料 | 用來說明什麼 |
|---|---|---|
| 所得與申報 | 所得清單、適用的扣繳或申報資料 | 已申報收入及年度變化 |
| 營業與交易 | 適用的登記資料、合約、請款單、收據與營業紀錄 | 經營活動及款項來源 |
| 帳戶與收款 | 完整帳戶明細、平台結算、收款對照表 | 收入是否實際入帳,有無重複計算 |
| 負債與資產 | 現有貸款餘額、月付及可動用資產資料 | 總體負擔與資金緩衝 |
所得資料是起點,不是唯一一份證明
以玉山銀行房貸財力證明說明為例,其公開頁面列有所得清單、扣繳憑單及其他財力文件,並提供數位補件方式。這說明財力文件可以有不同形式,但個別銀行的清單不代表每一類自營收入都會被採認。申請前應說明自己的工作型態,請承作人員確認適用資料,避免自行把一般薪資族範例套用到店家或工作室。
文件的期間、姓名與金額要能對得起來
帳戶明細應保留辨識帳戶、日期與交易所需的資訊,不要只截取幾筆有利的存入紀錄。合約名稱、請款對象與實際付款方不一致時,應附上真實原因及可核對的資料;例如平台統一結算、企業委由關係公司支付等情況,都要能說明而非自行改寫原始紀錄。影像模糊或缺頁時,優先重新下載正式文件。
無薪轉房貸金流整理:一筆收入只計算一次
自營商最常遇到的整理困難,是營收出現在不同地方:現金、刷卡、電商平台、行動支付、個人帳戶與營業帳戶。建議用交易編號或請款日期建立對照,將原始銷售、平台扣費與最終入帳連起來。同一筆銷售若已列為平台營收,再轉入個人帳戶時就不是另一筆新增收入。
現金營業要建立來源紀錄
現金收入可依實際經營情況,整理每日銷售紀錄、收據、進銷貨資料及存入帳戶的對照。某天存入十萬元,可能是多日營收,也可能是原有存款重新存入,不能只憑存款動作宣稱是當日收入。歷史資料不足時,應如實告知,從現在開始建立合規且可核對的紀錄,再與承作機構討論是否能評估。
大額入帳與親友往來要另列
出售資產、保險給付、親友贈與、借款或自己其他帳戶轉入,可能增加當下帳戶餘額,卻未必是持續性營業收入。這些款項應分開標示並提供必要證明;其中借款還可能增加未來償還義務。不要為了讓帳戶看起來熱絡而反覆轉帳、借錢製造餘額,或修改交易內容,這既無法改善真正的還款能力,也會讓資料可信度產生問題。
若報稅資料與近期收入落差很大,不要只寫「今年生意比較好」。可以列出營業時間增加、新增已履約合約、客戶結構改變或產品調整等具體原因,附上相同期間的交易紀錄。若涉及漏報或分類錯誤,應先依法處理,不應以另一份不一致的說法取代原始問題。
自營商房貸還款能力:先算可用現金,再看月付
自我評估可以分成兩張表:第一張看經營活動能留下多少現金,第二張看家庭支出與各項貸款後還剩多少。不要把營業周轉金全部拿去當自備款,也不要因為目前旺季收入充裕就忽略淡季。以下是純示意的收支範例,並非銀行收入認定方式、核貸標準或信望金融報價。
| 每月項目 | 一般情境 | 收入下降情境 |
|---|---|---|
| 實際營業收款 | 300,000 元 | 240,000 元 |
| 經營支出與預留稅款 | 180,000 元 | 165,000 元 |
| 家庭必要支出 | 45,000 元 | 45,000 元 |
| 其他既有貸款月付 | 15,000 元 | 15,000 元 |
| 新房貸前剩餘現金 | 60,000 元 | 15,000 元 |
上例在一般情境看起來還有六萬元,但收入下降時只剩一萬五千元;假如新房貸月付超過這個數字,就需要動用備用金。這提醒我們不能只用平均收入決定可負擔月付。上述支出已包含示例的稅款預留,實際整理時要避免漏算或重複扣除,並加上年度保費、設備汰換與其他必要支出。
本息平均攤還的月付示範
假設借款三百萬元、二十年、年利率百分之三,全期利率固定、每月本息平均攤還且不含其他費用,月付約一萬六千六百三十八元;同樣本金與期數改以百分之四試算,約為一萬八千一百八十元。這只是數學範例,實際機動利率、計息天數、首末期及四捨五入方式可能不同,請以承作機構提供的還款表為準。
把這兩種月付放入前述收入下降情境,便能看見備用金會被消耗,而不是只看到「利率差一點點」。若必須依靠持續借款才能繳房貸,應先縮減需求、延後支出或調整經營收支。延長年限有機會降低每期金額,卻可能提高全期利息;短期只繳息也不代表本金不必還,必須把後續還本安排一起算進去。
收入整理之外,房屋與既有貸款也會影響評估
房屋價值與收入能力是不同問題
房屋地點、屋齡、用途、產權、使用現況及市場流通性,可能影響承作意願與鑑價;收入則用來說明每期款項如何支付。不能因為房屋價值高就假設一定不需財力資料,也不能因為營收高就認定可取得想要的成數。若是共有房屋、已有其他權利設定或用途特殊,應在初步諮詢就告知,避免到後段才發現方案不適用。
增貸、轉貸與二胎要分開比較
已有房貸的自營商,除了新資金需求,也要列出原房貸餘額、月付、利率調整方式與提前清償條件。原銀行增貸、換銀行轉貸、或保留原貸另評估二胎,是不同結構,不能只比較新增借款的利率。二胎還款通常會與原房貸並存,應把所有月付合計,並核對實際可動用金額。
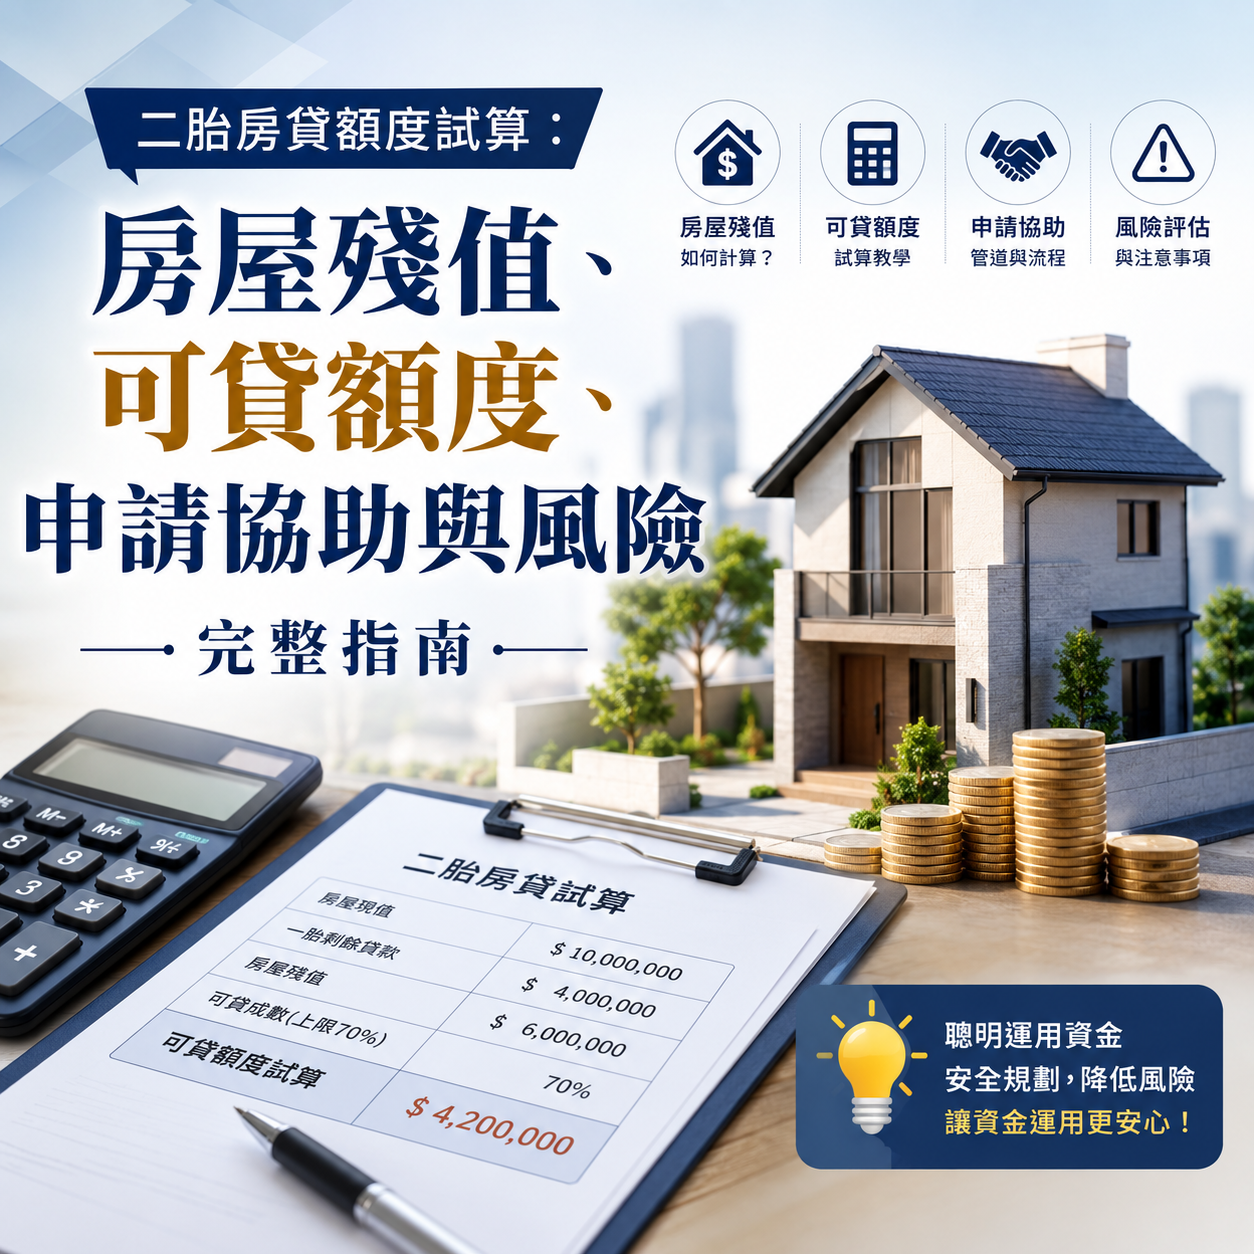
若主要需要了解順位與額度,可以延伸閱讀二胎房貸額度試算與房屋殘值。若是原銀行未受理,先釐清是文件、收入、擔保品、用途或其他原因;換一種貸款名稱並不會自動消除同一個問題,也不應隱瞞既有負債或變更真實用途。
自營商房貸申請流程:先確認可受理,再完整送件
- 列出需求:區分購屋、修繕、營業週轉或其他真實用途,寫出金額與預計用款時間。
- 先做條件諮詢:提供工作型態、經營期間、房屋概況與既有貸款,確認機構是否受理及所需文件。
- 整理並核對:依文件索引檢查收入、金流、負債與日期,將特殊款項另列說明。
- 正式申請與補件:依承作機構流程提供資料,記錄補件項目與提交日期。
- 核對條件與契約:取得書面額度、利率、期數、費用、還款表及附帶條件。
- 完成設定與撥款程序:依實際核定及契約安排辦理,確認到帳與第一期繳款日期。
補件時一次回答問題,保留版本紀錄
收到補件要求時,可以先確認承作人員要釐清的是哪段期間、哪筆交易或哪一項身分,再補上對應文件。若只重寄整包資料,反而可能增加辨識困難。每次提交保留日期與版本,遇到金額修正時附上原因及原始依據,不要同時流通多份互相矛盾的收入表。
購屋有付款或交屋時程時,應預留審查與補件時間,不能把初步口頭評估當成正式核准。需要簽署交易文件或支付款項前,先確認自己的資金安排與契約責任;貸款尚未確定時,不宜假設資金一定能在指定日期到位。
自營商房貸費用與契約:看總成本,也保護資料
| 確認項目 | 應問清楚的內容 | 留存資料 |
|---|---|---|
| 利率與期數 | 固定或機動、調整方式、每期款項、到期本金 | 核定條件與還款表 |
| 申請相關費用 | 審查、鑑價、設定等是否收取,由誰收取 | 逐項報價與收據 |
| 貸款協助費用 | 服務範圍、收費時點、未核准如何處理 | 書面服務約定 |
| 提前還款 | 限制期間、計算基礎、部分還本與結清差異 | 契約條款及試算 |
| 資料使用 | 接收對象、用途、必要範圍及保存安排 | 告知內容與授權紀錄 |
比較方案時,把各項必要費用及預計持有期間一起考慮;即使名目利率較低,額外費用或提前清償條件也可能影響總成本。若有總費用年百分率資料,應確認其假設、包含項目與適用條件,不要直接把不同金額、不同年限的範例當作完全相同的比較基準。涉及貸款協助服務時,也應分清服務提供者與實際貸款機構。
交付文件前核對官方網站、聯絡方式與接收對象,僅提供申請所需範圍的資料;不要交付網銀密碼或一次性驗證碼,也不應配合製作不實收入、假合約或修改過的帳戶明細。正常申請需要可核對的資料,任何「保證核准」或要求先製造金流的說法,都不應成為送件依據。
自營商房貸常見問題 FAQ
沒有薪轉,自營商可以申請房貸嗎?
可以先向承作機構提出評估,但須依工作型態提供可核對的收入、營業與帳戶資料。沒有薪轉不等於一定被拒絕,也不代表其他文件一定會被採認,仍以個案審核為準。
存款很多就可以不用收入證明嗎?
存款可以協助說明資金緩衝,但不能直接取代持續還款來源。承作機構可能仍須確認存款來源、收入、負債與貸款用途,尤其短期大額入帳應如實說明。
現金收款的小店要準備什麼?
可先整理實際銷售紀錄、收據、進銷貨資料、適用的申報資料及存入帳戶的對照,並向承作機構確認接受的證明形式。不能以臨時借款或反覆轉帳製造營業收入。
公司營業額可以全部算成負責人收入嗎?
不可以直接畫上等號。營業額還須支應成本,公司資金也不等於個人資金;應依薪酬、分配及其他實際合法來源提供證明,避免重複計算。
報稅所得和近期收入差很多怎麼辦?
應提供相同期間可核對的資料,說明真實的經營變化;若涉及申報問題,先向稅務專業人員確認並依法處理。不要提供互相矛盾的說法或修改原始文件。
已有房貸,再申請二胎也要看收入嗎?
承作機構仍會依個案評估還款能力,不能只看房屋價值。自我評估時應將原房貸、二胎及其他貸款月付合計,再扣除家庭與經營必要支出。
收入不穩定,延長房貸年限就一定比較好嗎?
延長年限可能降低每期金額,但可能增加全期利息,且不能消除收入中斷的風險。應同時比較總成本、淡季現金流、備用金及契約條件。
相關文章與權威資料
貸款諮詢前,先準備這四件事
第一,寫清楚真實用途、需要金額與預計用款日;第二,整理房屋位置、所有權與既有貸款;第三,用一頁表呈現收入來源、經營支出、家庭支出及所有月付;第四,列出缺少的文件與需要釐清的大額金流。資料尚未齊全也可以先詢問應如何補充,但不要為了趕時間提供未核對的數字。
需要進一步了解房屋貸款協助、收入文件整理或送件協助,可前往信望金融房屋貸款服務,依你的實際條件討論申請方向。貸款諮詢的價值在於把需求、文件與風險說清楚;是否借款及借多少,仍應回到可負擔的還款安排與正式契約,避免讓家庭與事業同時承受過高壓力。

 電話諮詢
 表單諮詢
 Line諮詢